Los últimos datos de traslado de animales a faena dan cuenta de una mayor oferta relativa de novillos.
Mientras el resto de las categorías continúa mostrando menores niveles de remisión que los registrados el año pasado, los novillos —sorprendentemente para esta época del año— muestran una oferta superior a la de igual mes de 2025.
Según la estadística que publica SENASA en base a los registros de DTe, durante octubre se enviaron a faena un total de 1.042.400 animales, un 10% menos que lo informado en octubre del año pasado.
De ese total, el 56% fueron machos y el 44% hembras, una participación que viene descendiendo en los últimos meses y que, analizada junto con otros indicadores de extracción, puede interpretarse como una señal positiva para la recomposición del stock.
Sin embargo, al analizar en particular el comportamiento de los machos, aparece un dato interesante.
Mientras el cuadro general muestra una menor cantidad de animales arribando a faena, los novillos registran un incremento del 7% respecto de igual mes del año pasado. En contraste, los traslados de novillitos muestran una caída del 5,5% interanual.
Este comportamiento resulta particularmente atípico para esta época del año, especialmente si se lo compara con la evolución estacional que habitualmente presenta la oferta de ambas categorías.
La producción de novillos pesados requiere, lógicamente, mayores tiempos de recría y engorde. Habitualmente, quienes desarrollan este tipo de producciones, orientadas mayormente a la exportación, trabajan con sistemas de base pastoril y recrías más prolongadas, que suelen extenderse hasta fines del verano. Esto determina que los animales ingresen más tarde a la etapa de terminación y arriben a faena recién hacia comienzos del otoño.
Si observamos el comportamiento de los traslados de ambas categorías de machos, vemos que habitualmente la oferta relativa de novillos suele ser superior a la de novillitos durante el otoño y el invierno, para luego descender en primavera y verano, cuando los campos presentan una mayor capacidad de recepción para este tipo de invernadas.
En definitiva, octubre suele ser un mes en el que la oferta relativa de novillos resulta inferior a la de novillitos. Estos últimos, con ciclos de producción más cortos, tienden a concentrar una mayor salida hacia fines de año, como resultado de los procesos de engorde desarrollados durante los meses previos.
Si bien este comportamiento podría responder a un dato puntual, la información sobre la composición de los corrales aporta otro elemento para el análisis.
Allí también se observa un mayor nivel de encierre de machos, con una participación importante de novillos y categorías más jóvenes.
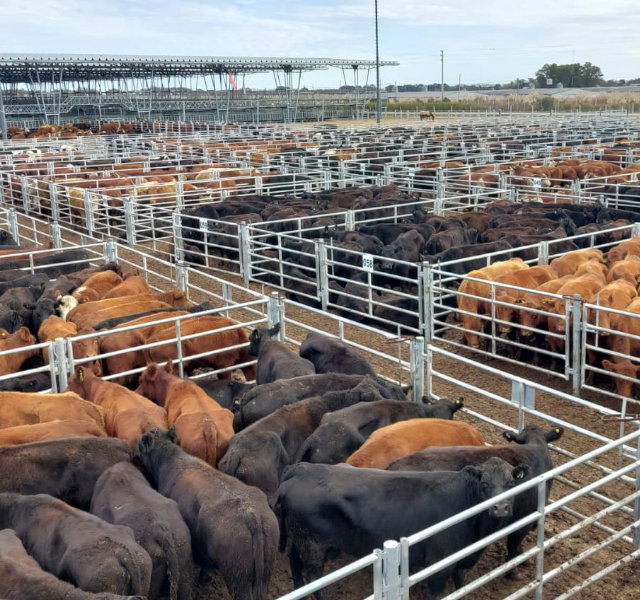
De acuerdo con lo informado por SENASA, al 1° de noviembre los feedlots alojaban en sus corrales un total de 2.063.375 animales, un volumen particularmente elevado para esta época del año.
Lo llamativo es que, dentro de las existencias de machos, el nivel de encierre informado por los feedlots resulta un 20% superior al registrado un año atrás, en claro contraste con el incremento de apenas el 1% que muestran las existencias de hembras.
En términos absolutos, los corrales registran actualmente más de 192.000 novillos próximos a ingresar a las líneas de faena, junto con más de 1,1 millones de terneros y/o novillitos en proceso de terminación.
Esta dinámica, en la que adquieren mayor relevancia los procesos de recría y terminación a corral, está modificando gradualmente la estacionalidad de salida de la hacienda terminada.
A este escenario se suma la importante cantidad de hacienda que está saliendo de la zona de islas, buena parte de ella compuesta por novillos en plena invernada. Ante las dificultades para conseguir campos altos donde continuar su ciclo pastoril, estos animales están ingresando a sistemas de terminación a corral o, en muchos casos, siendo directamente remitidos a faena.
Se trata, sin dudas, de un factor adicional de presión sobre la oferta que ya comienza a reflejarse en los precios.
En octubre, la referencia de precios del novillo en el MAG registró la tercera caída nominal consecutiva de su índice de referencia, el INMAG. En los primeros diez meses del año, el precio del novillo medido en pesos corrientes avanzó menos del 1%, frente a una inflación mayorista que, hasta septiembre, superaba el 22%.
En tanto, los novillitos, cuya oferta abastece en mayor proporción al mercado interno, acumulan incrementos del 4,5% en lo que va del año. Si bien tampoco logran acompañar la evolución general de los precios, muestran una mayor resistencia relativa frente al retroceso que exhibe el novillo.
Hacia los próximos meses, es esperable que este escenario de mayor presión sobre las categorías de hacienda mayormente destinadas a exportación se sostenga.
A la mayor disponibilidad de animales terminados se suma la creciente competencia de Brasil, no solo por el incremento de la oferta que comenzará a volcar al mercado chino tras la renovación de sus cuotas, sino también por el efecto de la devaluación de su moneda, que mejora su competitividad externa y agrega presión sobre el mercado regional.
En este contexto, la combinación de una oferta interna más holgada y una mayor competencia internacional configura un escenario particularmente desafiante para los valores del novillo exportador.
Rosgan.